

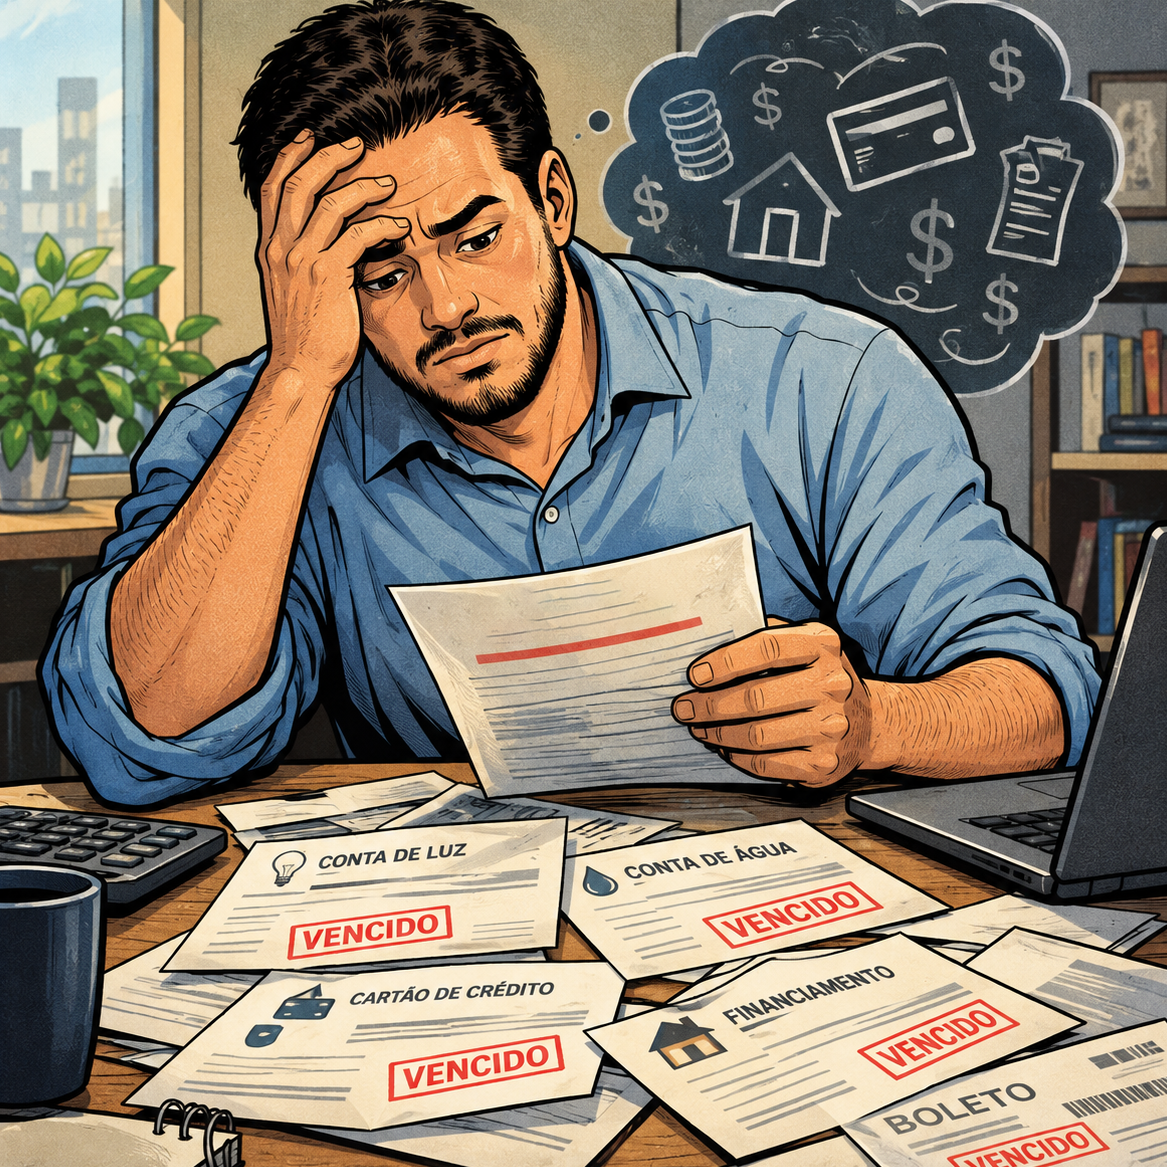
A pior decisão pode ser simplesmente ignorar o problema. A lei não elimina a dívida, mas pode oferecer caminhos para reorganizá-la.
Estar endividado não significa que você perdeu todas as alternativas.
Para pessoas físicas que não conseguem pagar suas dívidas de consumo sem comprometer o mínimo existencial, a Lei nº 14.181/2021 criou mecanismos de prevenção e tratamento do superendividamento.
Em determinadas situações, é possível buscar uma repactuação das dívidas, inclusive com apresentação de um plano de pagamento que pode chegar a 5 anos, observadas as regras legais e as exclusões previstas na própria legislação.
Mas existe um ponto importante: nem toda dívida entra nesse procedimento.
E aqui está uma diferença que muita gente desconhece: dívida tributária não é simplesmente uma “dívida de consumo”.
Se o problema envolve impostos, contribuições ou outros débitos fiscais, existem mecanismos próprios de regularização, como parcelamentos e transação tributária, que precisam ser analisados conforme o tipo, a situação e o estágio da cobrança. A própria Receita Federal disponibiliza modalidades de transação para determinados débitos.
Por isso, antes de simplesmente contrair outro empréstimo para pagar uma dívida antiga, vale analisar a origem da dívida, os juros, as garantias, a situação jurídica e as alternativas de negociação.
Endividamento não se resolve apenas pagando uma parcela. Resolve-se com estratégia.
Está enfrentando um problema de dívidas? Procure orientação profissional antes de tomar uma nova decisão financeira. Cada caso deve ser analisado individualmente, considerando a natureza e a situação jurídica de cada débito.
You May Also Like
Lei do Profissional Multimí ...
18 junho 2026
O Maior Risco para o Patrimà ...
10 junho 2026
Nem toda cobrança permite t ...
07 junho 2026
Posts populares


Leave a Comment